Destaque Legislativo:
Reforma tributária: alíquota da CBS avança nesta semana – e outras notícias:
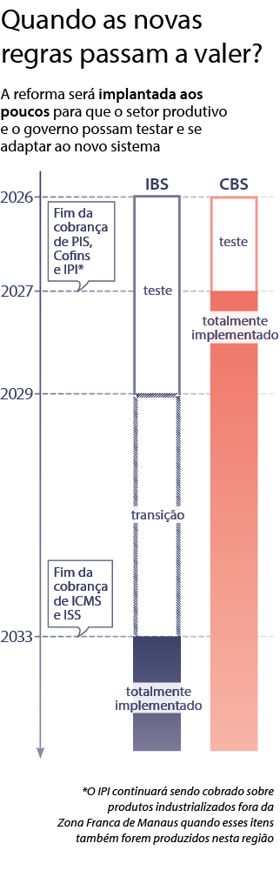
O Senado deve receber, até o dia 30 de outubro, a proposta do Tribunal de Contas da União (TCU) para a alíquota da Contribuição sobre Bens e Serviços (CBS), tributo federal que substituirá o PIS/Pasep e Cofins. As novas cobranças devem começar em janeiro de 2027, dando início à implementação efetiva da reforma tributária sobre o consumo.
O Senado terá até 15 de dezembro para definir a alíquota por meio de resolução. A estimativa mais citada atualmente é de 9,21% para a CBS e de 18,7% para o Imposto sobre Bens e Serviços (IBS), tributo de competência compartilhada entre estados e municípios. Os percentuais, que somam 27,91%, são estimativas adotadas sem caráter oficial pelo Comitê Gestor do IBS. Segundo o diretor da Instituição Fiscal Independente (IFI) do Senado, Alexandre Andrade, a definição das alíquotas deverá considerar a necessidade de manter a arrecadação dos tributos que serão substituídos.
Os senadores terão margem limitada para alterar os percentuais sem afetar a arrecadação. A CBS, o IBS e o Imposto Seletivo deverão manter, em conjunto, a arrecadação dos atuais IPI, PIS/Pasep, Cofins, ICMS e ISS, que serão extintos ou terão sua incidência modificada conforme a transição prevista na reforma. Alíquotas menores dependeriam da redução dos benefícios tributários e das exceções às regras gerais, previstas na Lei Complementar 214, de 2025, explicou Andrade.
Exceções e regimes diferenciados aprovados ao longo do processo elevam a alíquota necessária para manter essa neutralidade. Alterar a alíquota sem modificar as exceções significa renunciar à neutralidade, com efeito direto sobre a receita da União em um orçamento já pressionado.
Estimativas de arrecadação
O projeto de Lei Orçamentária Anual (LOA) de 2027 (PLN 24/2026) estima uma arrecadação de R$ 636,8 bilhões com a CBS. Consideradas também as receitas remanescentes dos tributos que serão extintos, como débitos de Cofins ainda devidos por empresas, a projeção é 10,3% superior à estimativa do orçamento anterior, elaborado antes da entrada dos novos tributos. A arrecadação prevista corresponde a 4,7% do Produto Interno Bruto (PIB), a mesma proporção estimada anteriormente.
A projeção para o Imposto Seletivo é de R$ 41,9 bilhões em 2027. O tributo poderá incidir sobre bens e serviços prejudiciais à saúde ou ao meio ambiente, conforme as regras legais. Sua instituição depende de legislação específica, ainda sem data-limite para aprovação. Segundo Andrade, a demora na criação do imposto pode afetar o cronograma de cobrança e reduzir a arrecadação prevista. Depois de instituído, o tributo deverá respeitar um prazo de 90 dias antes de começar a ser cobrado, diferentemente da CBS e do IBS.
As estimativas constam do projeto de Lei Orçamentária Anual de 2027 (PLN 24/2026).
Travas para as alíquotas
Mesmo que a soma das alíquotas de referência da CBS e do IBS se aproxime da estimativa de 27,91%, há mecanismos legais para limitar a carga tributária durante a transição. Em 2033, o percentual de referência não poderá superar 26,5%. Se, em 2030, a projeção indicar que esse limite será ultrapassado, a Presidência da República deverá apresentar projeto de lei com medidas para reduzir a tributação.
A legislação também prevê revisões das alíquotas de referência para evitar aumento da carga tributária decorrente da reforma. Em 2029, o Senado deverá reduzir a alíquota da CBS aplicável em 2030 se a carga tributária correspondente à CBS e ao Imposto Seletivo tiver aumentado nos dois anos anteriores. A avaliação levará em conta a receita média do período em proporção ao PIB, comparada à observada entre 2012 e 2021.
O mecanismo deverá ser aplicado novamente em 2035, dessa vez considerando também o IBS. Para o Imposto Seletivo, não há alíquota máxima geral prevista, mas a tributação sobre a extração de bens minerais terá limite de 0,25%, conforme a Lei Complementar 214.
Compensação do IPI
A extinção do Imposto sobre Produtos Industrializados (IPI) também envolve a compensação aos estados por meio de um fundo abastecido com recursos federais. O orçamento de 2027 prevê R$ 33,8 bilhões para essa finalidade, valor equivalente a quase 10% do total previsto para transferências aos estados.
Segundo Alexandre Andrade, o mecanismo poderá gerar disputas entre os entes federativos. Os recursos do fundo serão considerados na meta fiscal, indicador utilizado para avaliar o resultado das contas públicas. Atualmente, parte da arrecadação do IPI é transferida a estados e municípios por meio do Fundo de Participação dos Estados (FPE) e do Fundo de Participação dos Municípios (FPM).
Cálculo das alíquotas
O TCU iniciou em setembro os cálculos para definir a alíquota de referência da CBS, após receber da Receita Federal uma proposta de cálculo. Segundo o tribunal, o documento é sigiloso e não apresenta uma estimativa para o percentual.
O procedimento será repetido anualmente até 2035, quando a alíquota da CBS passará a ser a mesma do ano anterior. Para o IBS, o processo ficará a cargo do Comitê Gestor a partir de 2028. Os estados poderão estabelecer suas próprias alíquotas, tendo como referência o percentual definido pelo Senado.
Testes em 2026
Durante 2026, a Receita Federal realiza testes da CBS. Nesse período, as empresas devem informar o valor do tributo nas notas fiscais, mas não precisam efetuar o pagamento correspondente à contribuição. Em divulgação de 9 de outubro, com dados referentes aos 30 dias anteriores, o órgão informou que quase nove em cada dez documentos fiscais emitidos já registravam a CBS.
A alíquota corresponde ao percentual aplicado à base de cálculo para determinar o valor do tributo. Em um exemplo simplificado, se um produto tiver preço de R$ 39 antes da incidência de um imposto calculado por fora, uma alíquota de 28% representaria R$ 10,92 de tributo, elevando o total a R$ 49,92. O cálculo efetivo, porém, depende das regras aplicáveis à base de incidência e à composição do preço.
Fonte: Senado Federal
Notícias
Supremo Tribunal Federal
STF define prazo para aplicação do piso nacional do magistério a professores temporários
Decisão afasta pagamentos retroativos para estados e municípios que já adotaram o piso e estabelece efeitos a partir de 2027 para os demais
Por unanimidade, o Plenário do Supremo Tribunal Federal (STF) definiu os efeitos da decisão que reconheceu o direito dos professores temporários da rede pública de educação básica ao piso salarial nacional do magistério. No julgamento de embargos de declaração no Recurso Extraordinário com Agravo (ARE) 1487739, com repercussão geral (Tema 1.308), o Tribunal afastou a aplicação retroativa do entendimento para os entes federativos que já adotaram o piso e estabeleceu o início de seus efeitos em 1º de janeiro de 2027 para aqueles que ainda não o implementaram. A decisão foi tomada na sessão virtual encerrada em 23 de outubro.
O Plenário acompanhou o voto do relator, ministro Alexandre de Moraes, que acolheu parcialmente os recursos apresentados pelos estados de Pernambuco e do Piauí para estabelecer limites temporais à aplicação da decisão. Foram ressalvadas as ações judiciais em andamento até 16 de abril de 2026, data do julgamento do mérito, e preservadas as decisões judiciais definitivas que reconheceram o direito ao piso.
Entenda o caso
Em abril deste ano, o STF decidiu que o piso salarial nacional do magistério, previsto na Lei 11.738/2008, também se aplica aos professores contratados temporariamente. O Tribunal entendeu que a Constituição Federal não restringe essa garantia aos profissionais efetivos, uma vez que o objetivo da norma é valorizar o magistério público, independentemente da natureza do vínculo com a administração pública.
Na mesma ocasião, o Plenário estabeleceu que o número de professores efetivos cedidos a órgãos dos três Poderes não pode ultrapassar 5% do quadro de cada unidade federativa, até que uma lei regulamente a matéria.
O caso teve origem em ação de uma professora temporária do Estado de Pernambuco que pedia o pagamento de diferenças salariais por ter recebido remuneração inferior ao piso nacional. Após a decisão do STF, Pernambuco e Piauí apresentaram embargos de declaração para questionar, entre outros pontos, os efeitos financeiros retroativos do entendimento.
Os estados argumentaram que a aplicação retroativa poderia gerar despesas elevadas e comprometer o planejamento orçamentário. Também pediram esclarecimentos sobre a distinção entre os regimes remuneratórios de professores efetivos e temporários e sobre eventuais reflexos do piso em outras parcelas salariais.
Modulação dos efeitos
Em seu voto, o ministro Alexandre de Moraes rejeitou os pedidos relativos às diferenças remuneratórias entre professores efetivos e temporários. Segundo ele, essas questões já haviam sido examinadas completamente no julgamento anterior, e as novas alegações são mero inconformismo com o que foi decidido.
Por outro lado, o ministro considerou necessário estabelecer limites aos efeitos da decisão, em respeito à segurança jurídica e à preservação das situações já consolidadas.
Fonte: STF
STF reafirma jornada máxima de 30 horas semanais para fisioterapeutas e terapeutas ocupacionais
Ao julgar matéria com repercussão geral, Tribunal reitera jurisprudência de que a jornada de trabalho de profissionais concursados dessas categorias deve respeitar lei federal
O Supremo Tribunal Federal (STF) reafirmou o entendimento de que municípios não podem fixar jornada de trabalho superior a 30 horas semanais para fisioterapeutas e terapeutas ocupacionais que exerçam cargos públicos municipais.
A questão teve repercussão geral reconhecida pelo Plenário Virtual (Tema 1.486), que também julgou o mérito do Recurso Extraordinário (RE) 1555476 (caso representativo da controvérsia) para reafirmar a jurisprudência de que é competência privativa da União legislar sobre condições para o exercício de profissões. A tese fixada pelo Supremo será aplicada pelos demais tribunais na análise de processos semelhantes.
Concurso público
O caso concreto envolve um concurso público da Prefeitura de Conceição (PB) que previa jornada de 40 horas semanais para o cargo de fisioterapeuta. O Conselho Regional de Fisioterapia e Terapia Ocupacional da 1ª Região (Crefito-1) questionou a regra na Justiça, com base na Lei federal 8.856/1994, que estabelece o limite de 30 horas semanais para a profissão.
Em primeira instância, a Justiça Federal na Paraíba determinou que o município ajustasse o edital para respeitar a jornada prevista na lei. O Tribunal Regional Federal da 5ª Região (TRF-5), porém, considerou que o ente federativo poderia definir a carga horária de seus servidores com base em sua autonomia administrativa e orçamentária.
O Crefito-1 então recorreu ao STF. A entidade argumentou que a fixação de uma jornada de 40 horas semanais contraria a lei federal e invade a competência da União para estabelecer regras sobre as condições de trabalho.
Repercussão geral
Em sua manifestação pelo reconhecimento da repercussão geral, o presidente do STF e relator, ministro Edson Fachin, considerou que a questão ultrapassa os interesses das partes do processo e alcança os cargos públicos de fisioterapeutas e terapeutas ocupacionais de todos os entes estaduais e municipais.
Além disso, ele apontou a possibilidade de multiplicidade de recursos sobre a mesma controvérsia, o que reforça a relevância jurídica, econômica e social da questão.
Reafirmação da jurisprudência
Em relação ao mérito, Fachin destacou que o STF já tem entendimento consolidado de que cabe à União legislar sobre condições para o exercício profissional. Portanto, os municípios não podem fixar, no seu regime estatutário, jornada de trabalho superior à estabelecida pela Lei federal 8.856/1994.
No caso concreto, a Corte acolheu o recurso para determinar que a Prefeitura de Conceição ajuste o edital e estabeleça jornada máxima de 30 horas semanais para o cargo de fisioterapeuta.
Tese
A tese de repercussão geral fixada foi a seguinte:
Os municípios não detêm competência para fixar, no âmbito do seu regime estatutário, jornada de trabalho superior àquela estabelecida pela Lei Federal nº 8.856/1994 para profissionais fisioterapeutas e terapeutas ocupacionais, sob pena de violação de competência privativa da União.
Fonte: STF
Superior Tribunal de Justiça
Alteração de paternidade em registro civil de criança exige ação própria e não pode ser feita por acordo
A Quarta Turma do Superior Tribunal de Justiça (STJ) decidiu que a alteração da paternidade no registro civil de uma criança não pode ser realizada por meio da simples homologação judicial de um acordo entre os envolvidos. Segundo o colegiado, esse tipo de mudança exige ação judicial própria, com produção de provas sobre eventual erro ou falsidade do registro e investigação da existência de vínculo socioafetivo entre pai e filho.
Para o relator, desembargador convocado Luís Carlos Gambogi, a filiação é um direito personalíssimo e indisponível, que não pode ser objeto de acordo entre as partes. Além disso, ele realçou que a comprovação da paternidade biológica por exame de DNA não é suficiente, por si só, para justificar a exclusão do pai registral, diante da necessidade de proteção dos direitos da personalidade da criança.
Justiça de primeiro grau homologou acordo para substituir pai registral pelo biológico
O caso teve origem em um pedido de homologação de acordo extrajudicial, apresentado em procedimento sem conflito entre as partes (jurisdição voluntária). O pedido visava substituir o nome do pai registral pelo do pai biológico no registro de nascimento de uma criança.
Houve homologação de acordo em primeira instância, mas o Tribunal de Justiça do Maranhão (TJMA) acolheu recurso do Ministério Público estadual e reformou a sentença. Ao extinguir o processo sem resolução do mérito, o TJMA entendeu que a alteração da paternidade exige ação própria, com instrução probatória, não sendo suficiente o consenso entre os envolvidos.
No recurso especial, sustentou-se a validade do acordo, sob os argumentos de que o exame de DNA comprovava a paternidade biológica e de que não existia vínculo socioafetivo entre a criança e o pai registral.
Alteração do registro exige apuração de eventual vínculo socioafetivo
O desembargador convocado Luís Carlos Gambogi destacou que, conforme previsto nos artigos 1.604 e 1.609 do Código Civil (CC), o reconhecimento da paternidade é irrevogável e a alteração do estado de filiação exige a comprovação de erro ou falsidade do registro, não bastando a manifestação de vontade dos envolvidos.
O relator também ressaltou que o artigo 841 do CC permite a transação apenas sobre direitos patrimoniais de caráter privado, impossibilitando a utilização de acordo para dispor sobre o estado de filiação.
Gambogi lembrou, ainda, da jurisprudência do STJ para a admissão de anulação do registro de nascimento: prova robusta de que o pai registral foi induzido a erro ou coagido ao reconhecimento da paternidade; e inexistência de relação socioafetiva entre pai e filho.
Segundo o desembargador convocado, mesmo quando há exame de DNA, a alteração da paternidade depende de investigação adequada sobre os laços afetivos existentes. Para ele, a proteção dos direitos da personalidade da criança não pode ficar condicionada apenas à concordância dos envolvidos. “É necessário a instrução probatória para a apuração do vínculo socioafetivo, sendo insuficiente a simples manifestação de vontade das partes”, afirmou.
Em reforço à conclusão, o relator mencionou precedente da Terceira Turma do STJ que estabelece ser inadmissível a homologação de acordo extrajudicial para retificação do registro civil de menor sem a observância dos requisitos e do procedimento legal. Entre as providências necessárias estão a participação do Ministério Público, a produção de prova pericial em juízo, sob contraditório, e a realização de estudos psicossociais para apurar eventuais vínculos socioafetivos com o pai registral e sua família.
Agora que você já sabe que Reforma tributária: alíquota da CBS avança nesta semana, fique por dentro das principais notícias Legislativas e dos Tribunais. Acesse: Página de Informativos